御享人生终身重大疾病保险从今天开始终于正式面市了,那么我们如何评价这款来自工银安盛的保险产品呢。我先用一句话总结一下这个保险的特点吧,比单次赔付更便宜的多次赔付的终身重大疾病保险。犹记得2016年华夏人寿的健康人生终身重大疾病保险以其极高的性价比受到热捧。然而时过半年,各保险公司相应的推出了多次赔付的重疾险,使重疾多次赔付,逐渐成为终身重疾险的标配,没有重疾多次赔付的新重疾保险产品似乎都不敢出来露脸了。2016年6月中英人寿推出了重疾两次赔付的爱相随,2016年11月中意人寿推出了重疾两次赔付的悦享安康,2016年12月同方全球人寿推出了重疾3次赔付的多倍保,2017年3月工银安盛推出了重疾3次赔付的御享人生。
那么,御享人生重大疾病保险到底怎么样呢?
御享人生重大疾病保险基本形态
保险期间:终身
缴费期:5/10/15/20/30年交可选
犹豫期:15天(一般为10天,即签收合同回执之日起,15天内退保,无任何损失。)
投保年龄:30天至60周岁
等待期:90天(又叫观察期,从保单生效日起90天内因疾病造成的轻症重疾或身故,保险公司不承担保险责任,意外造成的轻症重疾身故不受此限。)
保险特色:80种重疾分四组三次赔付,30种轻症分四组三次赔付。可选三十年交费期,降低缴费压力。
保险责任:
- 轻症保险金:30种轻症分四组,每组仅限赔付一次,可三次赔付,每次赔付基本保额的20%,两次赔付时间间隔须满180天以上。
- 重大疾病保险金:80种重疾分四组,每组仅限赔付一次,可三次赔付,每次赔付基本保额,两次赔付时间间隔须满180天以上。
- 被保人轻症重疾保费豁免:交费期间内,被保人首次患轻症或重疾,可免交续期所有保费,视同保费已交。
- 身故保险金:18周岁前身故,退还已交保费。18岁后身故,赔付基本保额。
保险费率:
以下为工银安盛御享人生重大疾病保险费率简表供大家参考比对

注:交费期可选为5/10/15/20/30年交,以上为简表,只展示了较常规的交费期费率及较常规的年龄段的费率,详细的费率表,稍候会上传至本站保险资料区。36至50岁只能选择5/10/15/20年期交费,无30年期交费方式。51至55岁只能选择5/10年期交费。56-60岁只能选择5年期交费。
御享人生重大疾病保险投保规则
一、投保年龄:
- 投保人>=18周岁
- 被保人:30天至60周岁
二、保额保费限制:
- 最低保额:5万元
- 最低保费:1000元
三、体检规则:
- 18周岁前免体检
- 18-30周岁保额小于等于40万免体检
- 31-40周岁保额小于等于30万免体检
- 41-45周岁保额小于等于15万免体检
- 46-50周岁保额小于等于10万免体检
- 51-55周岁保额小于等于5万免体检
- 56-60周岁必须体检
四、可附加豁免:
- 附加豁免保费定期寿险
- 附加豁免保费重大疾病保险(仅投、被保人非同一人时)
御享人生产品横向对比
以下对比,皆基于20年交费期,50万基本保额。给出对比图的目的是为了大家更直观的了解这个险种,没有对比,你单单去看御享人生重大疾病保险的费率表是不会有感觉的。
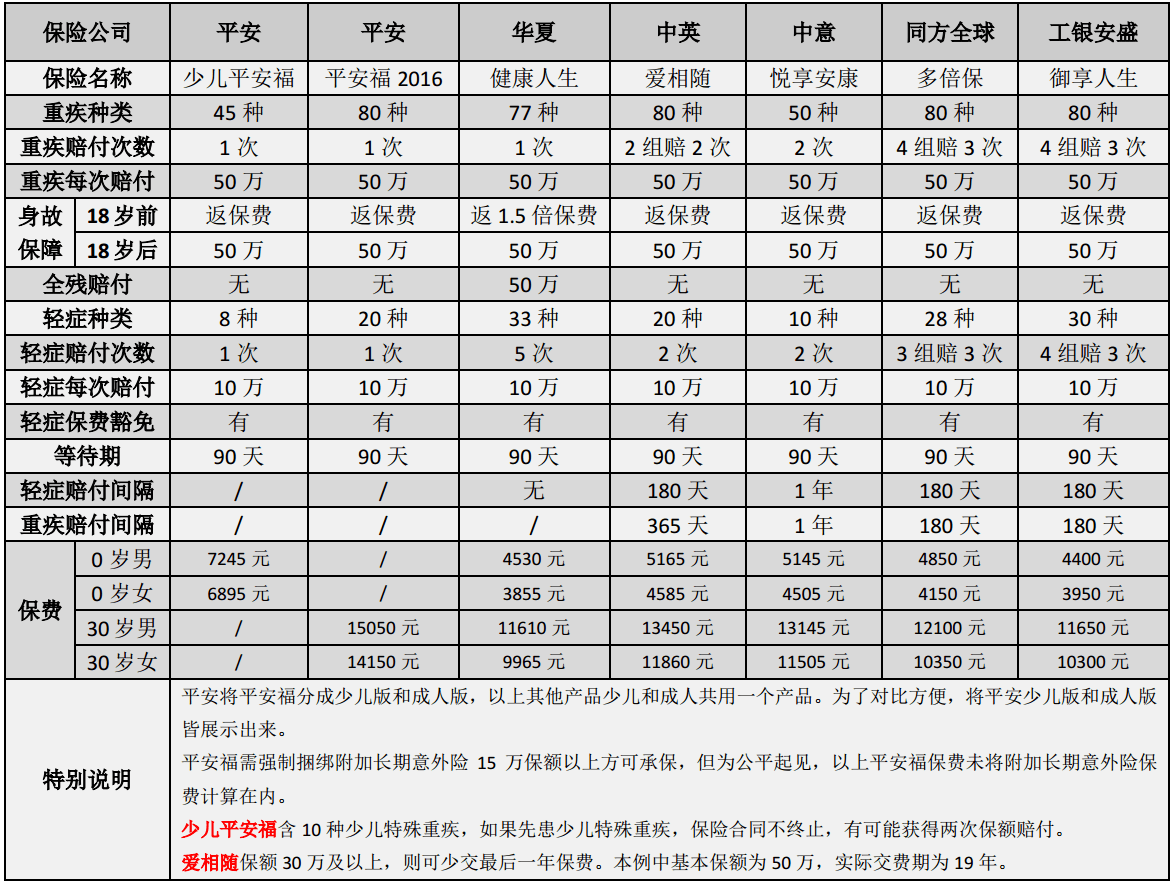
说明:以上含身故责任的终身重疾险有很多,我以上就挑选了几款进行对比,挑选的原则是这样的,平安福是这类险种中最知名的,因为其背靠平安,业务员数量冠绝整个行业。而华夏的健康人生(又叫常青树2016)是去年非常有代表性的极具性价比的重疾单次赔付的险种。后面的四个险种,就是分别于去年6月、11月、12月以及今年3月相继推出的重疾多次赔付的险种。而且我敢断言,2017年终身重疾险必将掀起重疾多次赔付责任的的高潮。很多公司都在憋大招。
工银安盛御享人生重大疾病保险作为一款重疾三次赔付的终身重大疾病保险,其保费甚至低于曾经的单次重疾赔付的性价比之王。其性价比可见一斑。
御享人生重大疾病保险多次赔付详解
一、重疾分4组3次赔付是什么意思
大家可以看到御享人生重大疾病保险是80种重疾分4组3次赔付。那分4组3次赔付是什么意思呢?就是说把80种疾病按照一定的规则分成4组,假设组名分别为A、B、C、D,那么首次患了A组重疾,第二次只有患B、C、D三组中任一组的重疾才能赔付,第二次再患A组的其他重疾是不能获得赔付的。同理,如果前面两次已经赔过A组和B组的重疾,那么第三次就只能赔付C组或D组的重疾。同理可知轻症赔付分4组3次赔付是怎么来赔的。另外要注意的一点是,两次重疾和两次轻症间的时间间隔要超过180天才能正常获得赔付。
二、御享人生重疾险最少和最多可以获得多少赔付
我觉得这个要按18岁前后分成两个阶段来讲比较合理一点,我们仍然以50万保额为例。
- 18岁前最少可获赔付:未患任何疾病的情况下身故,退还已交保费。
- 18岁前最多可获赔付:患三次轻症每次赔付10万共计30万元,患三次重疾每次赔付50万元共计150万元,总计180万元。
- 18岁后最少可获赔付:未患任何疾病的情况下身故,或只患一次重疾未患轻症,赔付50万元
- 18岁后最多可获赔付:同18岁前最多可获赔付。
三、首次重疾赔付后,保险合同会发生哪些变化?
我们可以通过保险条款得知,在首次重疾赔付后,保单的现金价值降为零,身故责任将不再赔付,轻症责任将不再赔付,该重疾所在分组内的重疾将不再赔付,其他三组重疾可以继续享受应有保障。如果首次重疾发生在交费期内,则可免交续期所有保费,视同保费已交。
四、首次轻症赔付后,保险合同会发生哪些变化?
首次轻症赔付后,保单的现金价值不变,该轻症分组内的轻症将不再赔付,其他分组内轻症可以继续享受应有保障。继续享有身故责任,重疾责任,基本保额不变。若首次轻症发生在交费期内,则可免交续期所有保费,视同保费已交。
御享人生重大疾病保险疾病分组
一、重疾分组

大家如果仔细看完上表就会发现,不分组的多次赔付重疾相较于分组的是有明显优势的,比如,患尿毒症末期,经透析治疗1年后,希望通过肾移植的方式治疗此病,按以上分组,只能赔付1次,但是如果投保的是中意悦享安康这款产品,它是重疾不分组的,这种情况就可以赔付两次。虽说御享人生总的重疾种类80种,要明显多于中意的悦享安康的50种,但是要知道重疾含金量最高(发病率最高)的前25种(保险行业协会规定的25种)是一样的。重疾种类的考量要从发病率的高低来界定,而不是从疾病种类上来界定。另外,重疾种类再多,永远不可能做到全覆盖,需要通过搭配高额医疗险来补足。如何选择,大家自行权衡。
二、轻症分组

轻症分组赔付,在重疾单次赔付时代,都没有说轻症分组赔付的,现在进入重疾多次赔付时代了,居然轻症开始分组赔付了,可以说同方全球的多倍保开了一个不好的头,御享人生居然跟进了。
御享人生重大疾病保险优缺点
首先声明一下,以上全文是在御享人生上市之初写的,这一整段是2018年8月补充的。
主要的优缺点在前面的内容里面已经讲过了,这里主要做个总结,及一点补充。御享人生重大疾病保险最大的优点在于在多次赔付的重疾险中其费率相当之低,特别是在上市之初的时候。在如今更新极快的保险市场下,即使是放在1年半后的今天,其极低的费率令它依然具有一席之地,多次重疾中有比它费率更低的,但销售区域极其有限。另外,其所属公司强大的实力背景,也是大家喜爱这个产品的原因之一,全球第一大银行与全球第一大保险公司的合资公司,其实力可见一斑。要说御享人生的缺点,从现在的眼光来看,主要有两点:第一、其重疾分组不甚合理,第一组里面就占了恶性肿瘤,重大器官移植术及终末期肾病,六大重疾里面的三个都放在了这一组,更何况单恶性肿瘤一个就占了重疾理赔的半壁江山,如今的产品里面已经有些产品单独将恶性肿瘤分为一组了;第二、御享人生一直受人诟病的两种重疾,严重的阿尔茨海默症和严重的帕金森病,作为终身保障的重疾产品,却仅对70岁前的人提供这两种重疾的保障,当然,相对六大重疾,这两种重疾理赔概率并不高,但难免让人心生膈应。
一句话回答:御享人生是工银安盛推出的多次赔付型终身重大疾病保险,一句话总结就是「比单次赔付更便宜的多次赔付重疾险」。它的基本形态是:终身保障,80种重疾分四组三次赔付、30种轻症分四组三次赔付,缴费期可选5/10/15/20/30年,等待期90天、犹豫期15天,投保年龄30天至60周岁;最大优点是费率极低,即使在上市一年半后依然有竞争力,最大缺点是重疾分组不够合理、部分病种年龄受限。
常见问题
御享人生重大疾病保险的基本形态是什么?
基本形态为:保险期间终身;缴费期可选5/10/15/20/30年交;犹豫期15天(一般产品为10天,即签收合同回执之日起15天内退保无任何损失);投保年龄30天至60周岁;等待期90天(又叫观察期,从保单生效日起90天内因疾病造成的轻症、重疾或身故,保险公司不承担保险责任,意外造成的轻症、重疾、身故不受此限)。保险特色是80种重疾分四组三次赔付、30种轻症分四组三次赔付,可选三十年交费期以降低缴费压力。
御享人生的保险责任具体有哪些?
主要有四项:一是轻症保险金,30种轻症分四组,每组仅限赔付一次,可三次赔付,每次赔付基本保额的20%,两次赔付时间间隔须满180天以上;二是重大疾病保险金,80种重疾分四组,每组仅限赔付一次,可三次赔付,每次赔付基本保额,两次赔付时间间隔须满180天以上;三是被保人轻症重疾保费豁免,交费期间内被保人首次患轻症或重疾,可免交续期所有保费、视同保费已交;四是身故保险金,18周岁前身故退还已交保费,18岁后身故赔付基本保额。
御享人生的缴费期和投保年龄有什么限制?
缴费期虽然可选5/10/15/20/30年交,但不同年龄段可选的缴费期是受限的:36至50岁只能选择5/10/15/20年期交费,没有30年期交费方式;51至55岁只能选择5/10年期交费;56–60岁只能选择5年期交费。投保年龄方面:投保人须≥18周岁,被保人为30天至60周岁。保额保费限制:最低保额5万元,最低保费1000元。
御享人生的体检规则是怎样的?
18周岁前免体检;18–30周岁保额小于等于40万免体检;31–40周岁保额小于等于30万免体检;41–45周岁保额小于等于15万免体检;46–50周岁保额小于等于10万免体检;51–55周岁保额小于等于5万免体检;56–60周岁必须体检。另外可附加的豁免险有两种:附加豁免保费定期寿险、附加豁免保费重大疾病保险(仅投、被保人非同一人时)。
重疾分4组3次赔付是什么意思?
就是把80种疾病按一定规则分成4组(假设为A、B、C、D组)。首次患了A组重疾,第二次只有患B、C、D三组中任一组的重疾才能赔付,第二次再患A组的其他重疾是不能获得赔付的;同理,如果前面两次已经赔过A组和B组的重疾,那么第三次就只能赔付C组或D组的重疾。轻症的分4组3次赔付原理相同。另外要注意,两次重疾之间、两次轻症之间的时间间隔要超过180天才能正常获得赔付。
御享人生最多和最少能赔多少?
按18岁前后分两个阶段、以50万保额为例。18岁前最少可获赔付:未患任何疾病的情况下身故,退还已交保费;18岁前最多可获赔付:患三次轻症每次赔10万共30万元,患三次重疾每次赔50万共150万元,总计180万元。18岁后最少可获赔付:未患任何疾病的情况下身故,或只患一次重疾未患轻症,赔付50万元;18岁后最多可获赔付:与18岁前最多可获赔付相同。
首次重疾或首次轻症赔付后,合同会发生哪些变化?
首次重疾赔付后,保单的现金价值降为零,身故责任不再赔付,轻症责任不再赔付,该重疾所在分组内的重疾不再赔付,其他三组重疾可以继续享受应有保障;如果首次重疾发生在交费期内,可免交续期所有保费、视同保费已交。首次轻症赔付后,保单的现金价值不变,该轻症分组内的轻症不再赔付,其他分组内轻症可以继续享受保障,同时继续享有身故责任、重疾责任,基本保额不变;若首次轻症发生在交费期内,也可免交续期所有保费、视同保费已交。
御享人生的重疾分组合理吗?
不够合理,这是它的主要缺点之一。第一组里面就占了恶性肿瘤、重大器官移植术及终末期肾病,六大重疾里面的三个都放在这一组;更何况单恶性肿瘤一个就占了重疾理赔的半壁江山,而如今已经有些产品单独将恶性肿瘤分为一组了。需要注意的是,不分组的多次赔付重疾相较于分组有明显优势——比如患尿毒症末期、经透析治疗1年后希望通过肾移植治疗,按御享人生的分组只能赔付1次,而重疾不分组的同类产品这种情形可以赔付两次。另外,重疾种类的考量要从发病率高低来界定,而不是从疾病种类数量来界定,因为含金量最高(发病率最高)的前25种(保险行业协会规定的25种)在各产品间是一样的;而且重疾种类再多也永远不可能做到全覆盖,需要通过搭配高额医疗险来补足。
御享人生轻症也分组赔付合理吗?
不合理。轻症分组赔付在重疾单次赔付时代是没有的,进入重疾多次赔付时代后居然轻症也开始分组赔付了,可以说同方全球的多倍保开了一个不好的头,御享人生居然跟进了。轻症分组意味着同组内的轻症只赔一次,实际获得多次赔付的门槛被提高了。
御享人生有哪两种重疾的保障年龄受限?
严重的阿尔茨海默症和严重的帕金森病。作为终身保障的重疾产品,御享人生却仅对70岁前的人提供这两种重疾的保障。虽然相对六大重疾来说,这两种重疾的理赔概率并不高,但难免让人心生膈应。这也是该产品常被诟病的一点。
御享人生的费率有竞争力吗?
很有竞争力,这是它最大的优点。作为一款重疾三次赔付的终身重大疾病保险,其保费甚至低于曾经的单次重疾赔付的性价比之王。需要说明的是,本文全文是在御享人生上市之初写的,后面关于优缺点的总结是2018年8月补充的——在如今更新极快的保险市场下,即使放在一年半后,其极低的费率依然让它保有一席之地,多次重疾产品中虽然有比它费率更低的,但销售区域极其有限。此外,其所属公司强大的实力背景也是大家喜爱这个产品的原因之一——全球第一大银行与全球第一大保险公司的合资公司,实力可见一斑。
2016–2017年重疾多次赔付的趋势是怎样的?
重疾多次赔付正逐渐成为终身重疾险的标配。2016年华夏人寿的健康人生终身重大疾病保险以其极高的性价比受到热捧;2016年6月中英人寿推出重疾两次赔付的爱相随,2016年11月中意人寿推出重疾两次赔付的悦享安康,2016年12月同方全球人寿推出重疾3次赔付的多倍保,2017年3月工银安盛推出重疾3次赔付的御享人生。当时判断2017年终身重疾险必将掀起重疾多次赔付责任的高潮,很多公司都在憋大招。
关于原文时效性:本文写于工银安盛御享人生上市之初,其中关于优缺点的总结段落为2018年8月补充。文中涉及的80种重疾/30种轻症病种划分、分四组三次赔付的规则、各年龄段免体检保额、缴费期与投保年龄限制,以及对比产品(平安福、华夏健康人生/常青树2016、爱相随、悦享安康、多倍保等)均为当时信息;文中提到的保险行业协会规定的25种重疾亦为当时口径(现行为28种重疾+3种轻症)。相关产品目前多已停售或迭代。阅读本文应重点理解「分组多次赔付的组别设计与赔到概率的关系」「轻症分组的不合理性」「重疾种类数量不等于保障优劣」等判断方法,具体投保请以保险公司最新在售产品与条款为准。
相关阅读
该主题下的其他文章
费率比起四月刚刚停售的华夏常青树(2015)高了那么一点点。
你好,想问下,关于保额问题,如果想给0岁宝宝保50万终身重疾,是一次性在一家保险公司买50万好呢,还是分开比如一家买20万另一家买30万好呢,或是现在先买20万等有更好产品出来后再买30万好呢
如果你有这种想法,不如直接先给孩子买个保障30年的,30年后再买终身的,那时候的保险比现在好多了。
只是那时候30岁了,买终身重疾保费都上万了,买不起呀,所以想趁年龄小保费便宜的时候,保额买高一点
这笔帐看你怎么算了,20年前,有人每年交1000多,买的寿险和重疾保额5万,当时还比较高,到现在刚刚把保费交完,小孩才20岁,不知道再过10年,这个5万保额的意义还有多大。你觉得他到了30岁会不会花1万多再加点保什么的呢。如果不加保,等到了五六十岁的十岁真正要用这笔钱的时候,5万还能值多少钱,还能用来看个大病吗?
能否推荐一个长期意外险种,包含伤残的。
怎么样